Боль и восстановление ценности отечественной шинной промышленности
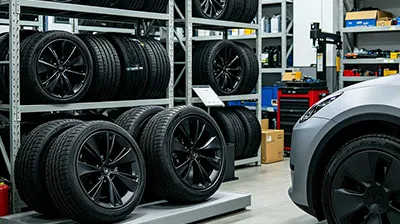
Приход новой эры автомобилей на альтернативных источниках энергии поднял разрыв в премиум-сегменте брендов на новую высоту. Шины Bridgestone Turanza, которые идут в комплекте с NIO ET7, имеют разницу в цене на 40% по сравнению с отечественными шинами сопоставимой производительности.
Этот когнитивный барьер возникает из-за многомиллионных ежегодных инвестиций в маркетинг международных брендов, таких как Michelin, в то время как отечественные компании инвестируют лишь небольшую долю от этой суммы. Данные показывают, что рост осведомленности о бренде, который Michelin получил благодаря событию F1, эквивалентен экономии 15% рекламных расходов каждый год, в то время как способность отечественных брендов шин оставаться в ценочувствительном сегменте рынка.

Проблема разрыва в сервисных сетях поглощает высококлассные рыночные возможности для отечественных шин. Такие бренды, как Michelin и Continental, построили общенациональную систему сервисного обслуживания, в то время как отечественные шины по-прежнему полагаются на разрозненные терминалы традиционных городов автозапчастей.
Когда потребители выбирают услугу «бесплатного динамического балансирования» на JD.com, выбор бренда заранее фильтруется каналами-дилерами. Эта утрата власти в канале напрямую приводит к высокому уровню оттока клиентов владельцев премиум-автомобилей в 67%, в то время как стоимость строительства сервисной сети составляет 22% от операционных расходов шинных компаний.
Стоя на критической точке столетней трансформации в глобальной шинной индустрии, китайские компании сталкиваются с историческим выбором. Когда ценовое преимущество достигает потолка, настоящая конкуренция только начинается. Этот всесторонний апгрейд, включающий интеллектуальное производство, инновации в материалах и изменения в каналах, касается не только перераспределения долей рынка, но и определит принадлежность власти в дискурсе индустриальной цивилизации.
Будущее битвы за шины в конечном итоге будет принадлежать тем, кто сможет как построить технологический рубеж, так и изменить систему доставки ценности. В предстоящем будущем концентрация в отрасли будет ускоряться. Ожидается, что к 2030 году CR10 (концентрация десяти крупнейших компаний в отрасли) увеличится с текущих 42% до 65%, и этот процесс будет сопровождаться серьезной промышленной болью и реконструкцией ценности.
-
«Зеленый Железный Бык»: автономный трактор на метаноле (17 сентября)9510
-
Пятнадцатый пятилетний план NEV: цель продаж 70% к 2030 году (17 сентября)9840
-
Дефицит поставок каучука увеличивается, запасы истощаются (17 сентября)7429
-
23-минутная быстрая зарядка: Выпущен электрический автомобиль для горнодобывающей промышленности (16 сентября)7020
-
Шинная индустрия: волна повышения цен (16 сентября)5759