Обзор рынка грузовиков в мае 2026 года: тенденции и перспективы
Последняя статистика отрасли показывает, что рынок большегрузных грузовиков в моей стране в мае 2026 года продолжил стабильный рост, демонстрируя устойчивость. Оптовые продажи большегрузных грузовиков на внутреннем рынке в этом месяце достигли примерно 103 000 единиц, включая экспортируемые автомобили и автомобили на новых источниках энергии.
По сравнению с предыдущим месяцем продажи сократились на 12% по сравнению с апрелем, что было вызвано такими факторами, как окончание весеннего пикового сезона, временное снижение спроса конечных пользователей и умеренная корректировка запасов автопроизводителями. Однако годовой рост продолжился, увеличившись на 16% по сравнению с 89 000 единиц за аналогичный период прошлого года.
Хотя годовой темп роста замедлился по сравнению с 25% в марте и 33% в апреле, импульс роста продолжал оставаться устойчивым. Примечательно, что этот объем продаж установил новый рекорд для майских продаж большегрузных грузовиков за последние пять лет, обеспечив трехлетний непрерывный рост ежегодных месячных продаж, что еще раз подтверждает стабильное восстановление внутреннего рынка большегрузных грузовиков.
С точки зрения кумулятивного рынка, накопленные продажи в промышленности большегрузных грузовиков с января по май 2026 года достигли примерно 538 000 единиц, что на 22% больше в годовом исчислении, свидетельствуя о стабильно растущем масштабе производства и продаж в отрасли.
Этот этап роста рынка в основном обусловлен несколькими благоприятными факторами: во-первых, продолжающееся осуществление проектов внутренней инфраструктуры и стабильное восстановление логистической и транспортной отрасли привели к одновременному появлению спроса на замену и новые традиционные топливные большегрузные грузовики.
Во-вторых, продолжающаяся реализация политики по замене старых дизельных грузовиков в разных регионах, наряду с ускоренным проникновением новоэнергетических большегрузных грузовиков благодаря их адаптивности к различным сценариям и увеличению экспортных заказов с зарубежных рынков, совместно поддерживают постоянный рост отрасли.
В настоящее время в отрасли сформировалась диверсифицированная модель развития с акцентом на "улучшение качества топлива, ускорение новоэнергетических технологий и увеличение экспорта", и рыночная структура претерпевает глубокие изменения.
В отличие от стабильного роста рынка большегрузных грузовиков, поддерживающий рынок шин для большегрузных грузовиков в целом остается стабильным, без значительных скачков в общем объеме. Отрасль вступила в период стабильной корректировки, однако ее внутренняя продуктовая структура претерпевает значительные изменения, где возможности и конкуренция сосуществуют в нишевых сегментах.
С быстрым распространением новоэнергетических большегрузных грузовиков специализированные шины, адаптированные к моделям новоэнергетических автомобилей, стали однозначно растущим рынком, спрос на который продолжает расти. Новоэнергетические большегрузные грузовики тяжелее, имеют большую грузоподъемность и работают чаще, что предъявляет более высокие требования к грузоподъемности, износостойкости и безопасности шин, способствуя ускоренному обновлению специализированных шин.
Тем временем, шины с низким сопротивлением качению, обладающие основными преимуществами в экономии энергии, снижении расхода и пригодности для дальнемагистральных логистических перевозок, стали ключевым сегментом на рынке шин для большегрузных грузовиков и важной областью для трансформации традиционных шинных компаний.
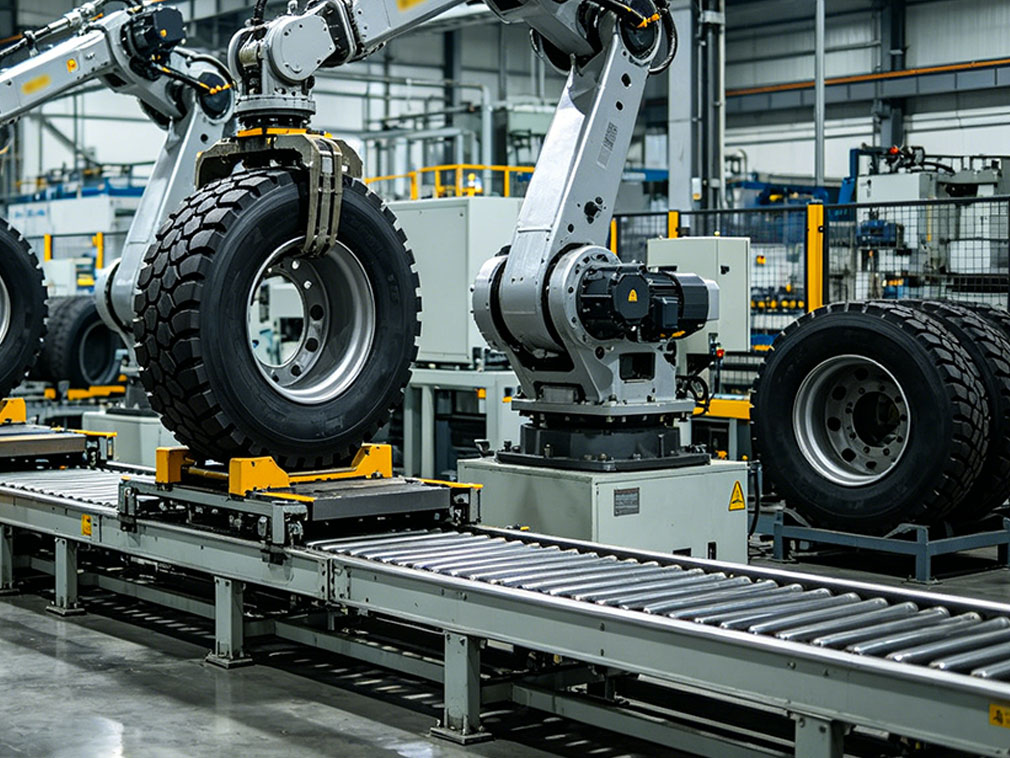
На фоне продолжающейся реализации политики двойного углеродного регулирования и требований компаний логистической отрасли по снижению издержек и повышению эффективности, шины с низким сопротивлением качению эффективно снижают энергопотребление автомобилей, обеспечивая равновесие между сокращением энергопотребления топливных автомобилей и увеличением запаса хода новоэнергетических автомобилей. Их уровень проникновения на рынок продолжает расти, постепенно вытесняя традиционные обыкновенные шины для большегрузных грузовиков.
На данный момент конкуренция на отечественном рынке шин для большегрузных грузовиков становится все более жесткой, причем отечественные бренды демонстрируют значительную унификацию, что приводит к высококонкурентной среде. Большинство компаний сосредоточены на производстве универсальных шин для большегрузных грузовиков, что приводит к недостаточной дифференциации продукции, усилению ценовой конкуренции на внутреннем рынке и сокращению общей рентабельности отрасли.
В этом контексте компании могут сосредоточить усилия на двух ключевых направлениях, чтобы достичь устойчивого развития: во-первых, активно осваивать зарубежные рынки, используя экспорт для загрузки внутренней производственной мощности, а также возможности, предоставляемые развитием инфраструктуры и логистики за рубежом, чтобы расширить каналы сбыта и избежать унифицированной конкуренции на внутреннем рынке; во-вторых, тщательно управлять производственными затратами, снижая их за счет технологических обновлений, оптимизации цепочки поставок и масштабного производства, чтобы повысить экономическую эффективность и прибыльность продукции.
В будущем акцент на высококлассные нишевые рынки, такие как новоэнергетика и низкое сопротивление качению, развитие зарубежных рынков и строгий контроль производственных затрат станет ключевыми путями для компаний по производству шин к преодолению отраслевых ограничений и достижению высококачественного развития.
-
Продажи тракторов в октябре 2026 достигли 50,300 единиц; рынок тяжёлых грузовиков упал на 16% в год6368
-
Шинный завод Linglong Dezhou увеличивает мощность производства до 12 миллионов шин в год8394
-
Цены на натуральный каучук растут из-за снижения запасов и роста стоимости сырья8673
-
Продажи коммерческих автомобилей в январе-октябре достигли 3,66 млн – рост экспорта и NEV на 40%6657
-
Повороты шинной индустрии: малые производители теряют деньги, лидеры захватывают мировую долю рынка6631